※ 本記事にはアフィリエイト広告が含まれます。
住宅ローンの借り換えは、新しい銀行でローンを組み直して今のローンを完済し、金利や金利タイプを切り替える手続きです。金利差が小さくても、残高が大きく残りの期間が長ければ、諸費用を差し引いても総返済額に差が出ることがあります。
ただし、借り換えは「新しいローンを一から組む」のと同じです。審査も団体信用生命保険(団信)の告知もやり直しで、健康状態によっては借り換え自体ができないこともあります。さらに、今の銀行への完済予約の期限、印紙税や登録免許税、住宅ローン控除を続けるための要件など、順番と期限を知らないとスケジュールが崩れたり、余計な費用がかかったりします。
日本銀行の政策金利は近年段階的に引き上げられ、変動金利・固定金利ともに見直しが続いています。「借り換えるべきか」は個別の試算でしか分かりませんが、「借り換えるならどう進めるか」には、はっきりした型があります。
この記事では、現在のローンの確認から、効果の試算、仮審査・本審査、団信、完済予約、契約、融資実行と登記、そして住宅ローン控除の継続まで、借り換えの手続きを融資実行日から逆算した順番で解説します。
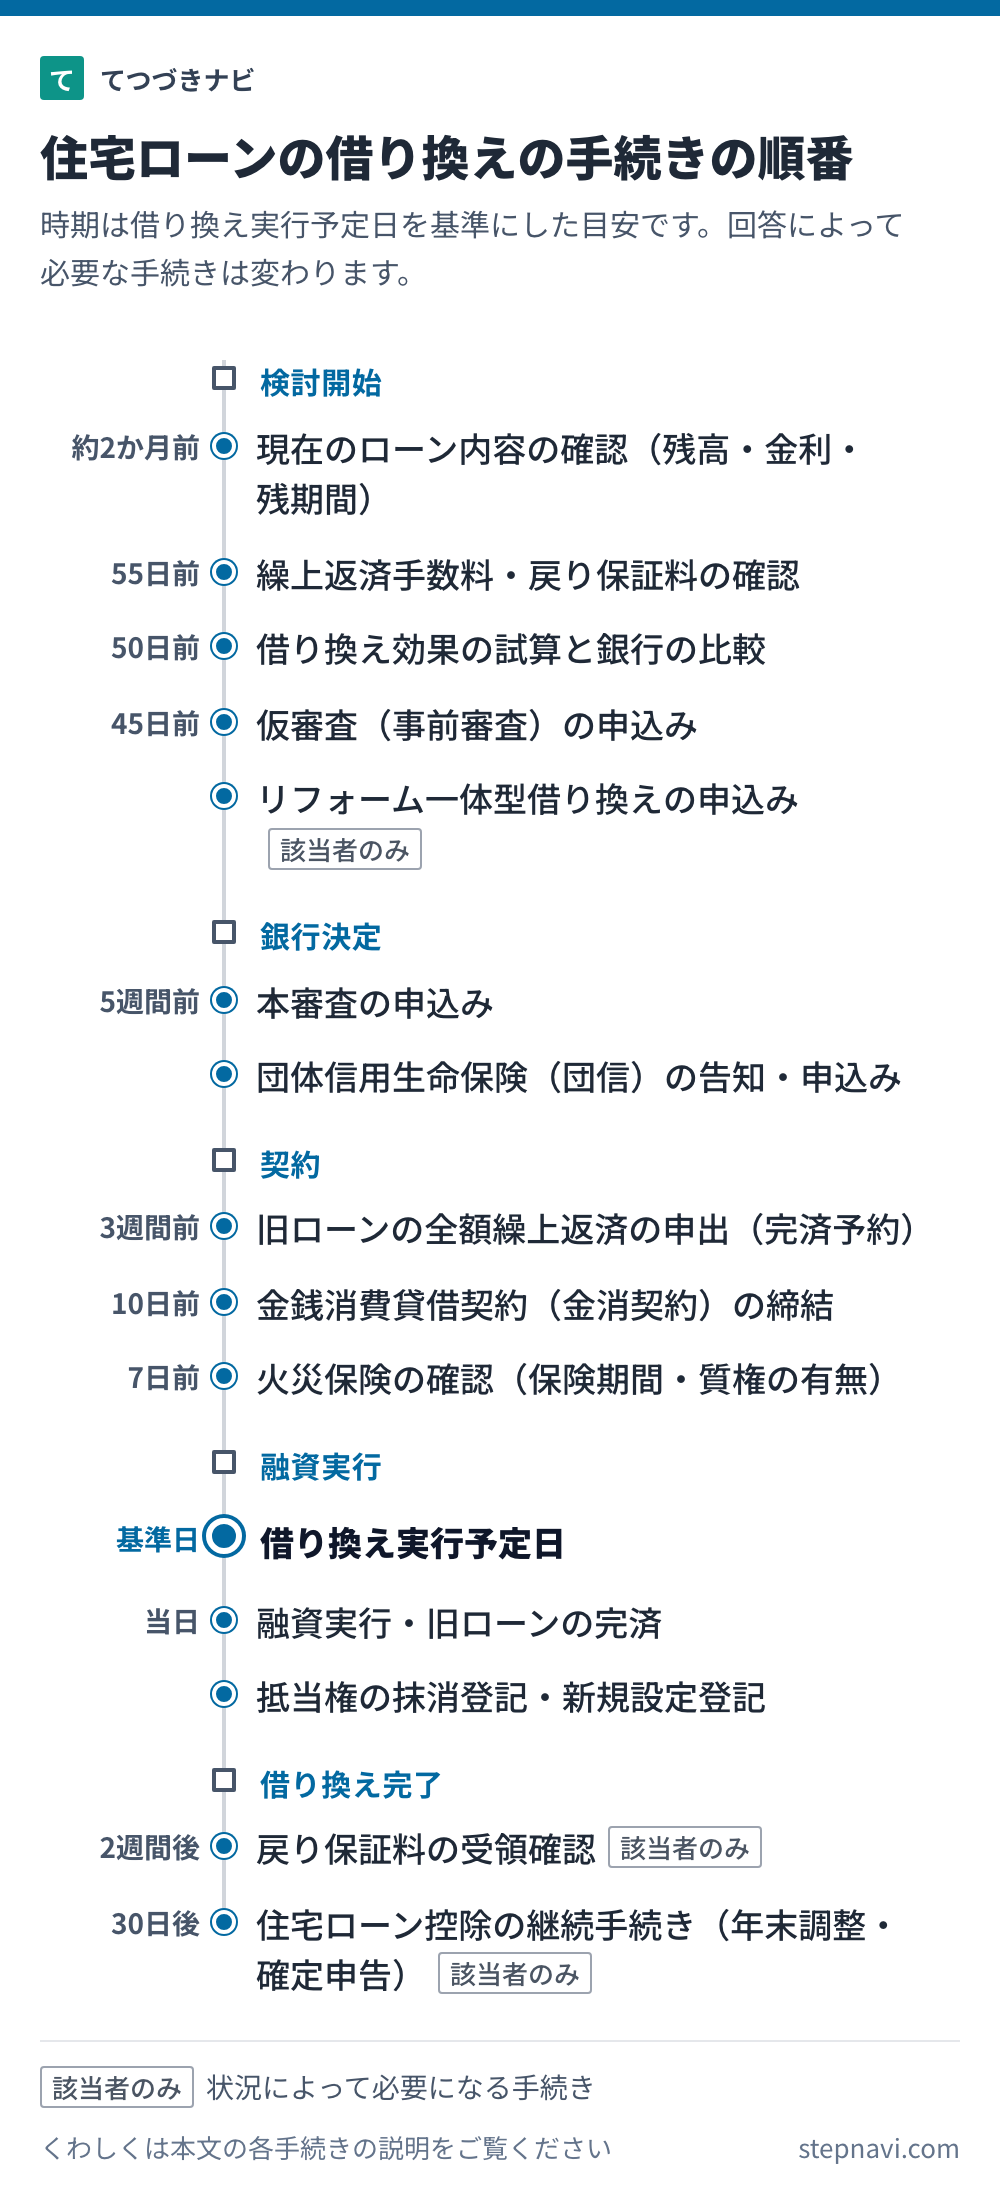
検討開始:今のローンの把握と効果の試算(実行の約2か月前)
現在のローン内容の確認(残高・金利・残期間)
借り換え検討の出発点は、今のローンの正確な把握(残高・金利・残期間・固定期間の終了時期)です。返済予定表か銀行のWebで確認できます。ここが曖昧なままでは効果の試算ができません。
借り換え検討の起点です。残高・適用金利・金利タイプ(変動/固定)・残りの返済期間・毎月返済額を返済予定表で確認します。紛失していたら再発行を依頼してください(審査でも提出を求められます)。
届出先・窓口: 現在借入中の金融機関(インターネットバンキング・電話・店頭) / 時期・期限: 融資実行の約2か月前まで / 費用: 無料(返済予定表・残高証明書の再発行は銀行により無料〜1,100円程度)
繰上返済手数料・戻り保証料の確認
借り換えには旧ローンの完済手数料や新ローンの諸費用がかかり、前払いした保証料の一部が戻ってくる場合もあります。この出入りを知らないと「金利は下がったのに得しなかった」が起きるため、費用の全体像を先に押さえてください。
現在の銀行での「全額繰上返済手数料」(無料〜33,000円程度。同じ銀行でもネットと窓口で異なる)と、保証料を一括前払いしていた場合の「戻り保証料」の有無を確認します。この2つは借り換えの損益計算に直結します。
届出先・窓口: 現在借入中の金融機関 / 時期・期限: 融資実行の約2か月前まで / 費用: 無料
借り換え効果の試算と銀行の比較
金利差・残高・残期間から借り換えの効果を試算し、複数の銀行を比較する工程です。金利差が小さくても、残高が大きく期間が長ければ効果が出ることがあります。諸費用込みの総返済額で比べるのが鉄則です。
「総返済額の削減額」が「借り換え諸費用(一般に30万〜100万円程度)」を上回るかを試算します。昔から「残高1,000万円以上・残り期間10年以上・金利差1%以上」が目安と言われますが、条件次第では金利差0.3%程度でも効果が出る場合があるため、必ず個別に試算してください。金利だけでなく、事務手数料の型(定率2.2%/定額)・保証料・団信の保障内容も比較します。
届出先・窓口: 各銀行の借り換えシミュレーション・比較サービス(Web) / 時期・期限: 融資実行の約2か月前まで / 費用: 無料
仮審査(事前審査)の申込み
候補の銀行への仮審査の申込みです。審査には収入だけでなく健康状態(団信)や物件も影響します。複数の銀行に同時に出して条件を比較するのが一般的です。
複数行への同時申込みは一般的です。転職直後(勤続年数が短い)、直近の返済延滞、担保評価が残高を下回る(担保割れ)場合は審査に不利に働くことがあります。賃貸に出している物件は住宅ローンでの借り換えはできません。
届出先・窓口: 新しい金融機関(Web申込みが主流) / 時期・期限: 融資実行の約2か月前まで / 費用: 無料
リフォーム一体型借り換えの申込み
リフォーム費用を住宅ローンの低い金利でまとめて借りられる一体型の申込みです。リフォームローン単体より有利になりやすい一方、見積書などの追加書類が必要になります。
借り換えと同時にリフォーム資金を住宅ローンに一本化できる商品があります(リフォームローン単体より低金利になる傾向)。仮審査の時点で一体型として申し込み、見積書・工事請負契約書の提出が必要です。工事完了時期の条件(実行後3ヶ月以内など)が付く場合があります。
届出先・窓口: リフォーム一体型を扱う金融機関 / 時期・期限: 融資実行の約2か月前まで / 費用: 無料(借入額が増える分の諸費用は別途)
銀行決定:本審査と団信の告知
本審査の申込み
正式な審査です。仮審査のときから状況が変わる(転職・新たな借入・支払いの延滞)と否決になり得るため、審査中は大きな変化を避けてください。
証拠書類を提出しての正式審査です。申込みから融資実行までは全体で1〜2ヶ月程度が一般的です(最短2週間の銀行もあります)。自営業の方は確定申告書・納税証明書が必要になります。
届出先・窓口: 新しい金融機関 / 時期・期限: 融資実行の約1か月前まで / 費用: 無料
団体信用生命保険(団信)の告知・申込み
新しいローンでは団体信用生命保険(団信)に入り直しになります。健康状態の告知内容によって加入できないと借り換え自体ができないため、健康に不安がある方はここが最大の関門です。告知は正確に行ってください。
借り換えは新しいローン契約のため、団信も入り直しになります。健康状態の告知義務があり、告知内容によっては加入できず借り換え自体ができないことがあります。事実と異なる告知(告知義務違反)は保険金が支払われないリスクがあるため正確に記入してください。がん保障などの上乗せ団信は銀行により無料付帯〜金利+0.05〜0.3%程度で、借り換えを機に保障を見直せます。
届出先・窓口: 新しい金融機関(引受保険会社へ告知書を提出) / 時期・期限: 融資実行の約1か月前まで / 費用: 無料(保険料は金利に含まれるのが一般的。上乗せ保障は金利加算)
契約:完済予約・金消契約・火災保険の確認
旧ローンの全額繰上返済の申出(完済予約)
今の銀行への「全額繰上返済します」という事前連絡です。申出の期限が銀行ごとに決まっており、遅れると融資実行日に完済できずスケジュール全体が崩れます。日程が見えたらすぐ連絡してください。
本審査の承認が出たら、現在の銀行に完済日(=新ローンの融資実行日)を予約します。事前申出の期限は銀行によって大きく異なり(10営業日前〜1ヶ月前)、予約が遅れると借り換えのスケジュール全体がずれる原因になりがちです。完済当日に抵当権抹消書類を受け取りたい場合はさらに早めの連絡が必要な銀行もあります。
届出先・窓口: 現在借入中の金融機関(取引店・専用デスク・Web) / 時期・期限: 銀行により完済日の10営業日前〜1ヶ月前まで / 費用: 全額繰上返済手数料 無料〜33,000円程度(銀行・手続き方法により異なる)
金銭消費貸借契約(金消契約)の締結
新しいローンの正式な契約(金銭消費貸借契約)です。金利タイプ・手数料・繰上返済の条件など、ここで確定する内容を最終確認してから署名してください。
新しい銀行とローン契約を結びます。書面契約の印紙税は借入500万円超1,000万円以下で1万円、1,000万円超5,000万円以下で2万円です。電子契約なら印紙税はかかりません(別途電子契約手数料を設定する銀行もあります)。契約時に抵当権設定に関する司法書士への委任状などもあわせて手配するのが一般的です。
届出先・窓口: 新しい金融機関(店頭またはWeb電子契約) / 時期・期限: 融資実行の1週間前まで / 費用: 印紙税2万円(借入1,000万円超5,000万円以下の書面契約の場合。電子契約なら印紙不要) / 根拠: 印紙税法 別表第一(第1号の3文書)
火災保険の確認(保険期間・質権の有無)
火災保険の確認です。保険期間がローン期間より短くなっていないか、古い契約に質権が設定されていないかを確認します。質権付きの場合は抹消の手続きが必要です。
火災保険は原則そのまま継続でき、新規加入は不要です。確認するのは①保険期間が残っているか②保険金額が適切か、の2点。古いローン(特に2000年代以前や公庫融資)では保険金に質権が設定されている場合があり、完済にあわせて質権解除の手続きが必要です。現在は質権設定を求める銀行はほとんどありません。
届出先・窓口: 契約中の損害保険会社(質権付きの場合は旧金融機関にも連絡) / 時期・期限: 融資実行の1週間前まで / 費用: 無料
融資実行:完済と抵当権の登記を同じ日に
融資実行・旧ローンの完済
新しい銀行からの融資実行と旧ローンの完済を同じ日に行う、借り換えの山場です。当日は司法書士も関与し、資金の流れと登記を一気に処理します。
融資実行日に新銀行から借入金が入金され、同じ日に旧ローンを全額繰上返済します。司法書士が関与して、旧銀行からの抵当権抹消書類の受領と新銀行の抵当権設定書類の確認を行い、同日に登記申請する段取りが通常です。
届出先・窓口: 新旧の金融機関(司法書士が立会いまたはオンラインで関与) / 時期・期限: 融資実行当日 / 費用: 事務手数料(定率型は借入額×2.2%が主流。定額型は3.3万〜5.5万円程度)
抵当権の抹消登記・新規設定登記
旧ローンの抵当権を消し、新ローンの抵当権を設定する登記です。実務は司法書士が担いますが、登録免許税と報酬は諸費用として発生します。
旧ローンの抵当権を抹消し、新ローンの抵当権を設定します。住宅取得時に使える軽減税率0.1%は「取得資金の貸付け・取得後1年以内の登記」が要件のため、借り換えには原則適用されず本則0.4%です。土地1筆+建物1棟なら抹消は2,000円。設定登記は銀行の意向で司法書士が行うのが事実上必須です。
届出先・窓口: 不動産所在地を管轄する法務局(新銀行指定の司法書士が代理するのが通常) / 時期・期限: 融資実行当日 / 費用: 登録免許税=設定は債権額の0.4%+抹消は不動産1個につき1,000円(司法書士報酬5〜10万円程度が別途) / 根拠: 登録免許税法 第9条・別表第一
借り換え完了:戻り保証料と住宅ローン控除の継続
戻り保証料の受領確認
旧ローンで保証料を一括前払いしていた場合、使わなかった期間の分が戻ってきます。返金の時期と金額を確認し、届かない場合は旧銀行・保証会社へ問い合わせてください。
保証料を一括前払い(外枠方式)していた場合、未経過期間分から事務手数料を差し引いた額が返戻されます。経過年数が長いほど返戻額は少なくなります。多くは完済後に自動計算されて旧返済口座へ入金されますが、時期と金額は銀行に確認しておくと安心です。金利上乗せ(内枠方式)だった場合は返戻はありません。
届出先・窓口: 旧ローンの保証会社(銀行経由) / 時期・期限: 融資実行から2週間後をめど / 費用: 無料(返戻額から保証会社所定の払戻事務手数料が差し引かれる)
住宅ローン控除の継続手続き(年末調整・確定申告)
借り換え後も住宅ローン控除は原則続けられます。年末調整・確定申告では新しいローンの残高証明書を使うことになるため、書類の切り替わりに注意してください。
①新しいローンが当初ローンの返済のためのものであることが明らか ②新しいローン自体が償還期間10年以上などの控除要件を満たす、の2つを満たせば控除を継続できます。諸費用を上乗せして借入額が直前の残高を上回った場合は、年末残高×(直前残高÷借入額)で按分した額が対象です。控除期間は借り換えで延長されません。個別の適用可否・計算は税務署にご確認ください。
届出先・窓口: 勤務先(年末調整)または住所地の所轄税務署(確定申告) / 時期・期限: 借り換えた年の年末調整または翌年の確定申告で / 費用: 無料 / 根拠: 租税特別措置法 第41条
目的・状況別の注意点
変動金利から固定金利に変えたいだけなら、借り換え以外の道もあります
同じ銀行の中で金利方式を切り換える手続き(手数料は無料〜数千円程度)や、金利引下げの交渉という選択肢があり、借り換えより費用を大きく抑えられる場合があります。全期間固定にしたい場合は、フラット35への借換融資(借入期間15年以上35年以内などの要件あり)も候補です。
住宅ローン控除を適用中なら、継続の要件と按分計算を先に確認します
①新しいローンが当初ローンの返済のためのものであることが明らか ②新しいローン自体が償還期間10年以上などの控除要件を満たす、の2つを満たせば控除を続けられます。諸費用を上乗せして借入額が直前の残高を上回った場合は、年末残高に「直前の残高÷借入額」を掛けた額が対象です。控除期間は借り換えで延長されません。年末残高証明書は新しい銀行から届きます。
健康状態に不安がある方は、団信の扱いで銀行を絞り込みます
団信は引き継げず、新しいローンで入り直しになります。持病や通院歴がある方は、引受基準を緩和した「ワイド団信」(金利+0.2〜0.3%程度が一般的。加入の可否は引受保険会社の判断)を扱う銀行か、団信への加入が任意のフラット35を最初から候補に入れてください。本審査の後で団信に入れないと分かると、そこまでの手続きが無駄になります。
リフォーム費用もまとめて借りたい場合は、一体型の商品を仮審査の時点で選びます
リフォーム資金を住宅ローンの金利でまとめて借りられる借り換え商品があります。仮審査の時点で一体型として申し込み、見積書・工事請負契約書の提出が必要です。工事完了時期の条件が付く場合があります。
住宅ローン借り換えの手続き一覧表(窓口・時期)
| 手続き名 | 届出先・窓口 | 時期・期限 |
|---|---|---|
| 現在のローン内容の確認(残高・金利・残期間) | 現在借入中の金融機関 | 融資実行の約2か月前まで |
| 繰上返済手数料・戻り保証料の確認 | 現在借入中の金融機関 | 融資実行の約2か月前まで |
| 借り換え効果の試算と銀行の比較 | 各銀行の借り換えシミュレーション・比較サービス | 融資実行の約2か月前まで |
| 仮審査(事前審査)の申込み | 新しい金融機関 | 融資実行の約2か月前まで |
| リフォーム一体型借り換えの申込み | リフォーム一体型を扱う金融機関 | 融資実行の約2か月前まで |
| 本審査の申込み | 新しい金融機関 | 融資実行の約1か月前まで |
| 団体信用生命保険(団信)の告知・申込み | 新しい金融機関 | 融資実行の約1か月前まで |
| 旧ローンの全額繰上返済の申出(完済予約) | 現在借入中の金融機関 | 銀行により完済日の10営業日前〜1ヶ月前まで |
| 金銭消費貸借契約(金消契約)の締結 | 新しい金融機関 | 融資実行の1週間前まで |
| 火災保険の確認(保険期間・質権の有無) | 契約中の損害保険会社 | 融資実行の1週間前まで |
| 融資実行・旧ローンの完済 | 新旧の金融機関 | 融資実行当日 |
| 抵当権の抹消登記・新規設定登記 | 不動産所在地を管轄する法務局 | 融資実行当日 |
| 戻り保証料の受領確認 | 旧ローンの保証会社 | 融資実行から2週間後をめど |
| 住宅ローン控除の継続手続き(年末調整・確定申告) | 勤務先または住所地の所轄税務署 | 借り換えた年の年末調整または翌年の確定申告で |
「時期・期限」の「◯◯前まで/後をめど」は法定期限ではなく、てつづきナビの推奨時期です。法定の期限はオレンジ色で示しています。
まとめ
住宅ローン借り換えの手続きは、順番と期限を押さえれば一つずつ確実に進められます。とくに次の3点は外さないでください。
1. 損益は「諸費用込みの総返済額」で比べます。諸費用は30万〜100万円程度が相場で、事務手数料の型(定率2.2%か定額か)で大きく変わります。
2. 団信は入り直しで、告知内容によっては借り換えができません。健康に不安があればワイド団信や団信任意のフラット35を最初から候補に入れます。
3. 本審査が通ったらすぐ旧銀行へ完済予約(10営業日〜1か月前)。借り換え後の住宅ローン控除は、諸費用を上乗せした分だけ按分計算になります。
コメント