※ 本記事にはアフィリエイト広告が含まれます。
生前贈与は、生きているうちに財産を子や孫、配偶者に渡す方法です。年110万円の基礎控除を使った暦年贈与、まとめて渡して相続時に精算する相続時精算課税、住宅取得資金の非課税、婚姻20年以上の夫婦のおしどり贈与など、いくつもの制度があります。
ただし、生前贈与は「やり直しがきかない手続き」の代表です。相続時精算課税は一度選ぶと、同じ贈与者からの贈与は生涯戻せません。名義だけ子どもに変えて通帳を親が持っていれば「名義預金」として相続財産に戻されます。「毎年100万円を10年」と最初に約束すれば、まとめて課税されるおそれがあります。
制度も動いています。暦年贈与の持ち戻し(生前贈与加算)は2024年の贈与から3年→7年へ段階的に延長中、教育資金の一括贈与は2026年3月31日で新規受付を終了、住宅取得等資金の非課税は2026年12月31日まで、結婚・子育て資金の一括贈与は2027年3月31日までです。
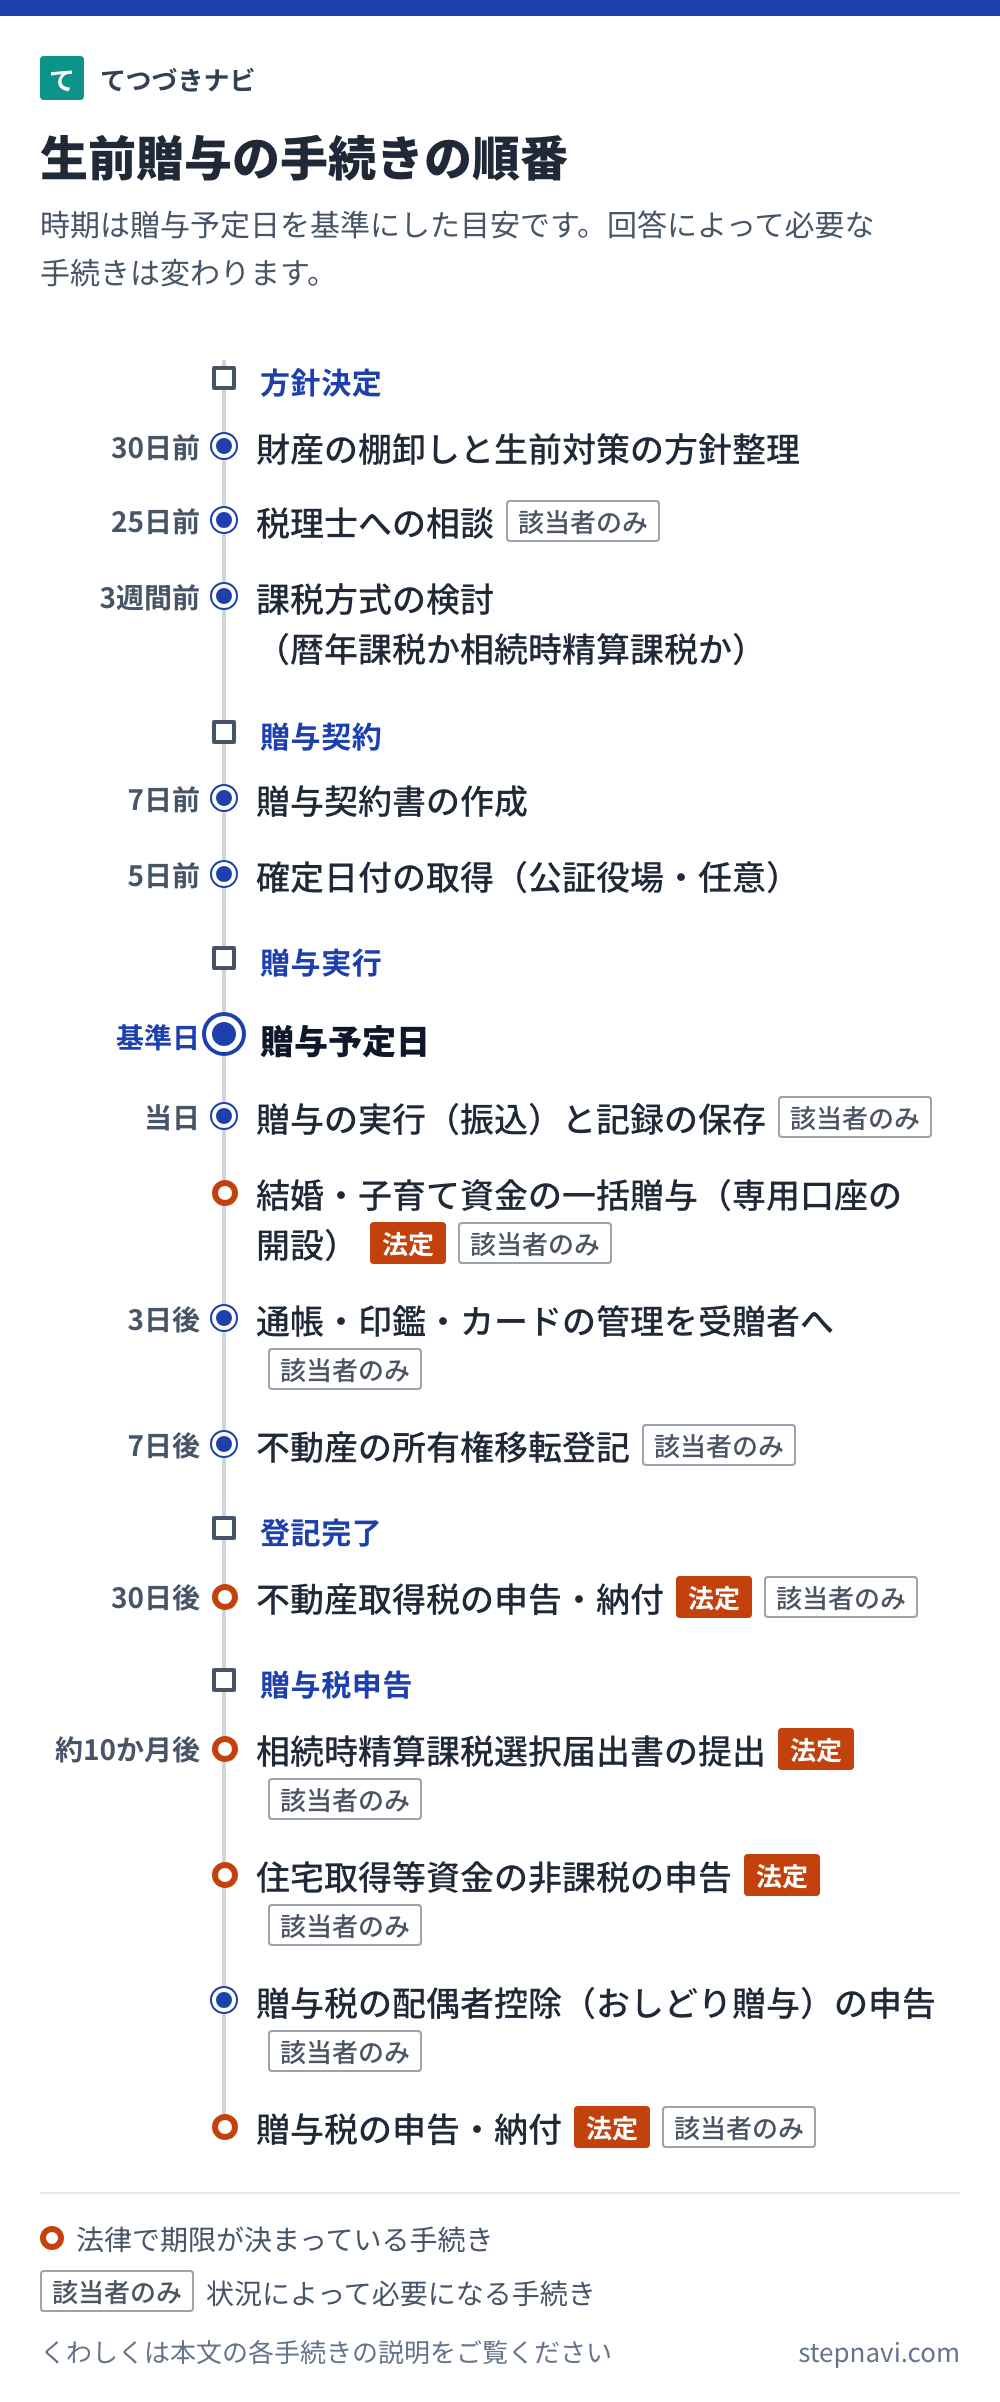
この記事では、財産の棚卸しと方式の選択から、贈与契約書の作成、振込と管理の移し方、不動産の登記、翌年の贈与税申告までを、贈与日から逆算した順番で解説します。どの方法が有利かは財産や家族構成による個別判断のため、制度の説明に留め、判断は税理士への相談をおすすめします。
方針決定:財産の棚卸しと課税方式の選択
財産の棚卸しと生前対策の方針整理
生前贈与の設計は、財産の全体像と相続人の把握から始まります。そもそも相続税がかかるのか、いくら贈与すれば効果があるのかは、全体像がないと判断できません。贈与の持ち戻し期間が延びた今、対策は早く始めるほど有利です。
財産の全体像と推定相続人を整理してから贈与を始めます。相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。2024年以降の暦年贈与は相続開始前の持ち戻し期間が3年から7年へ段階的に延びたため、対策は早く始めるほど加算期間外の贈与を作りやすい構造になっています。
届出先・窓口: 自宅で実施 / 時期・期限: 贈与の約1か月前まで / 費用: 無料 / 根拠: 相続税法 第15条(遺産に係る基礎控除)
税理士への相談
贈与は「実行してから間違いに気づいても戻せない」手続きの代表です。特に相続時精算課税の選択は撤回できないため、方式の選択・特例の適用・不動産の評価が絡む場合は、実行前の税理士相談が安全です。
課税方式の選択、特例の適用可否、不動産の評価(路線価等)といった個別の判断は税理士の業務範囲です。相続時精算課税は一度選ぶと撤回できないため、選択前の相談が特に有効です。申告期(2〜3月)は混み合うので、贈与した年のうちに相談しておくと余裕があります。
届出先・窓口: 税理士事務所(税務署の事前予約相談・国税庁の電話相談は無料) / 時期・期限: 贈与の4週間前まで / 費用: 初回相談無料の事務所が多い(申告まで依頼する場合の報酬は事務所により異なる) / 根拠: 税理士法 第2条
贈与や相続に詳しい税理士を地域で探すなら(税理士紹介ネットワーク )も利用できます。
課税方式の検討(暦年課税か相続時精算課税か)
毎年少しずつ非課税枠で渡す暦年課税か、大きくまとめて渡して相続時に精算する相続時精算課税かの選択です。一度精算課税を選ぶと同じ贈与者からの贈与は二度と暦年課税に戻せないため、生前贈与で最も重い判断になります。
暦年課税は受贈者1人あたり年110万円まで基礎控除。相続時精算課税は60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選択でき、累計2,500万円の特別控除に加えて2024年からは毎年110万円の基礎控除(この分は申告不要・相続財産への加算なし)があります。同じ贈与者について一度精算課税を選ぶと暦年課税には戻せません。
届出先・窓口: 自宅で検討(迷う場合は税理士へ) / 時期・期限: 贈与の3週間前まで / 費用: 無料 / 根拠: 相続税法 第21条の5・第21条の9、租税特別措置法 第70条の3の2
贈与契約:契約書と確定日付
贈与契約書の作成
贈与のたびに「誰が・誰に・何を・いつ」を書面に残す手続きです。書面のない贈与は履行前なら取り消せてしまいます。契約書を残しておけば、税務調査で贈与の実態を説明する証拠にもなります。手間を惜しまず毎回作ってください。
贈与は口頭でも成立しますが、書面によらない贈与は履行前なら各当事者が解除できます(民法550条)。後日の証拠と税務上の説明のため、贈与のつど「誰が・誰に・何を・いつ」を記した契約書を作り、双方が署名押印するのが一般的です。
届出先・窓口: 自宅で作成(書式は自由) / 時期・期限: 贈与の1週間前まで / 費用: 無料 / 根拠: 民法 第549条・第550条
確定日付の取得(公証役場・任意)
公証役場で契約書に日付の証明印をもらう任意の手続きです。数百円で「後から作った書類ではない」ことを証明でき、相続人どうしの争いや税務調査に備える安価な保険になります。
公証役場で契約書に確定日付印を押してもらうと「その日にその文書が存在した」ことを公的に証明でき、後日作成を疑われないための備えになります。文書内容の真実性まで証明するものではありません。任意の手続きですが、費用は1件700円と手頃です。
届出先・窓口: 公証役場(全国どこでも可) / 時期・期限: 贈与の5日前まで / 費用: 1件700円 / 根拠: 民法施行法 第5条、公証人手数料令 第37条
贈与の実行:振込・管理の移転・不動産の登記
贈与の実行(振込)と記録の保存
贈与の実行は手渡しではなく振込が鉄則です。通帳の記録が「実際に贈与された」ことの証拠になります。契約書の日付と近い日に実行して、契約と履行の対応関係を明確にしてください。
現金の手渡しではなく振込にして、通帳に記録を残すのが基本です。契約書の日付と近い日に実行すると、契約と履行の対応関係が明確になります。
届出先・窓口: 金融機関(贈与者の口座から受贈者の口座へ振込) / 時期・期限: 贈与当日 / 費用: 振込手数料のみ(数百円程度) / 根拠: 民法 第549条
結婚・子育て資金の一括贈与(専用口座の開設) 法定手続き・2027年3月31日までに信託等をすること
結婚・子育ての資金を一括で贈与できる非課税の特例で、金融機関の専用口座で管理します。制度の期限や所得の要件があり、使い残しには課税されるため、計画的に使うことが前提の制度です。
18歳以上50歳未満の人が父母・祖父母から結婚・子育て資金の一括贈与を受ける場合、専用口座で管理すると1,000万円(結婚関係の費用は300万円が限度)まで非課税です。受贈者の前年の合計所得金額が1,000万円を超える場合は利用できません。制度の適用期限は2027年3月31日です。なお、似た制度だった「教育資金の一括贈与」は2026年3月31日で新規受付が終了しています(既契約分は継続)。
届出先・窓口: 信託銀行・銀行など取扱金融機関 / 時期・期限: 2027年3月31日までに信託等をすること / 費用: 口座管理料は無料の金融機関が多い(金融機関により異なる) / 根拠: 租税特別措置法 第70条の2の3
通帳・印鑑・カードの管理を受贈者へ
贈与を完成させる決定的なポイントは、通帳・印鑑・カードを受贈者本人が管理し、自由に使える状態にすることです。名義だけ変えて贈与者が管理を続けると「名義預金」として相続財産に戻され、せっかくの対策が無効になります。
贈与後の口座は受贈者本人が通帳・印鑑・カードを管理し、自由に使える状態にしておくことが重要です。贈与者が管理したままだと、名義だけ受贈者の「名義預金」として贈与者の財産と扱われ、相続税の課税対象になり得ます(国税庁の相続税申告チェックシートでも、資金を出した人・管理していた人が誰かが確認項目になっています)。
届出先・窓口: 自宅で実施 / 時期・期限: 贈与から3日後をめど / 費用: 無料
不動産の所有権移転登記
不動産を贈与したら、所有権移転登記で名義を移します。登記しないと権利を第三者に主張できません。贈与の登録免許税は相続で渡す場合より高いため、登記費用(登録免許税・評価額の2%)も贈与コストの一部として押さえておきましょう。
贈与者・受贈者が共同で申請します。贈与の登録免許税は評価額の2%で、相続(0.4%)の5倍です。登記に法定期限はありませんが、登記しないと第三者に権利を主張できないため、贈与後すみやかに行ってください。司法書士に依頼するのが一般的ですが本人申請も可能です。
届出先・窓口: 不動産所在地を管轄する法務局 / 時期・期限: 贈与から1週間後をめど / 費用: 登録免許税=固定資産税評価額の2%(司法書士に依頼する場合は報酬5〜10万円程度が別途) / 根拠: 不動産登記法 第60条、登録免許税法 第9条・別表第一
登記完了後:不動産取得税
不動産取得税の申告・納付 法定手続き・申告期限は都道府県により異なる
贈与で不動産を取得すると不動産取得税がかかります(相続なら非課税)。住宅には軽減措置もあるため、納税通知が来る前に都道府県税事務所へ確認しておくと安心です。
贈与による不動産の取得には不動産取得税がかかります(相続による取得は非課税)。登記申請済みの場合は申告が不要となる運用の都道府県もあります。評価額が土地10万円未満・家屋(贈与など承継取得の場合)12万円未満なら課税されません。一定の住宅・住宅用土地には別途軽減があります。
届出先・窓口: 不動産所在地の都道府県税事務所 / 時期・期限: 申告期限は都道府県により異なる / 費用: 固定資産税評価額×3%(土地・住宅の場合。宅地は評価額を1/2にする特例が2027年3月31日まで) / 根拠: 地方税法 第73条の2・第73条の15・第73条の18(申告)、附則第11条の2・第11条の5
翌年の贈与税申告:届出書・特例・納付
相続時精算課税選択届出書の提出 法定手続き・翌年3月15日まで
相続時精算課税を選ぶための届出で、最初の贈与の翌年の申告期間内の提出が必須です。贈与税がゼロの年でも初年だけはこの届出が必要な点と、一度出すと生涯戻せない点を理解してから提出してください。
相続時精算課税を使う場合、最初の贈与の翌年2月1日〜3月15日に届出書の提出が必要です。贈与額が年110万円以下で贈与税申告が不要な年でも、最初の年はこの届出だけは必要です。一度提出すると同じ贈与者からの贈与は生涯精算課税となり、暦年課税に戻せません。
届出先・窓口: 受贈者の住所地の所轄税務署 / 時期・期限: 最初の贈与を受けた年の翌年2月1日〜3月15日 / 費用: 無料(添付書類の取得費は別途) / 根拠: 相続税法 第21条の9、租税特別措置法 第70条の3の2
住宅取得等資金の非課税の申告 法定手続き・贈与の翌年2月1日〜3月15日
住宅取得資金の贈与の非課税特例の申告です。税額がゼロになる場合でも期限内の申告が適用条件で、忘れると特例ごと使えなくなります。入居時期などの要件も厳密なので、贈与を受ける段階から確認してください。
父母・祖父母からの住宅取得資金の贈与は、省エネ等住宅で1,000万円・それ以外は500万円まで非課税です(適用期限は2026年12月31日の贈与まで)。贈与税が0円になる場合でも期限内の申告が必須です。贈与の翌年3月15日までに資金全額を充てて取得し、居住する(または遅滞なく居住が確実な)ことが要件で、翌年12月31日までに居住しないと原則適用できず修正申告が必要になります。受贈者は18歳以上・合計所得2,000万円以下などの要件があります。適用可否の判断は税理士にご相談ください。
届出先・窓口: 受贈者の住所地の所轄税務署 / 時期・期限: 贈与の翌年2月1日〜3月15日 / 費用: 無料(添付書類の取得費は別途) / 根拠: 租税特別措置法 第70条の2
贈与税の配偶者控除(おしどり贈与)の申告
長年連れ添った夫婦の間で自宅を贈与できる特例(おしどり贈与)の申告です。税額ゼロでも申告が必須で、同じ配偶者からは一生に一度しか使えません。相続で渡す場合と有利不利が分かれるため、使う前に税理士へ相談を。
婚姻期間20年以上の夫婦間で、居住用不動産またはその取得資金を贈与した場合、基礎控除110万円のほかに最高2,000万円まで控除できます。同じ配偶者からの贈与では一生に一度しか使えません。贈与の翌年3月15日までにその不動産に実際に居住し、その後も住み続ける見込みであることが要件です。控除額に相当する部分は相続時の持ち戻し(生前贈与加算)の対象外です。
届出先・窓口: 受贈者の住所地の所轄税務署 / 時期・期限: 贈与の翌年2月1日〜3月15日 / 費用: 無料(添付書類の取得費は別途) / 根拠: 相続税法 第21条の6
贈与税の申告・納付 法定手続き・贈与を受けた年の翌年2月1日〜3月15日
財産をもらった人が行う贈与税の申告・納付です。所得税の確定申告より受付開始が早く、期限に遅れるとペナルティがかかります。特例を使った場合は税額ゼロでも申告が必要です。
申告するのは財産をもらった人(受贈者)です。1年間にもらった合計が基礎控除110万円を超えたら、翌年2月1日〜3月15日に申告・納付します(所得税の確定申告より2週間早く始まります)。期限に遅れると延滞税や無申告加算税(自主的な期限後申告は5%、調査後は15〜30%)がかかります。一括納付が難しい場合は、税額10万円超などの要件を満たすと5年以内の延納を申請できます。
届出先・窓口: 受贈者の住所地の所轄税務署(e-Tax・郵送可) / 時期・期限: 贈与を受けた年の翌年2月1日〜3月15日 / 費用: 無料(納税額は別途。申告書の提出自体に手数料はかからない) / 根拠: 相続税法 第21条の5・第28条、租税特別措置法 第70条の2の4
何を・誰に贈与するかで変わる手続き
現金・預貯金の贈与は、契約書・振込・受贈者本人の管理の3点セットです
贈与のつど「誰が・誰に・いくら・いつ」を書いた契約書を作って双方が署名押印し、贈与者の口座から受贈者の口座へ振り込んで記録を残し、通帳・印鑑・キャッシュカードは受贈者本人が管理して自由に使える状態にします。「毎年100万円を10年間」と最初にまとめて約束すると定期金給付契約の権利の贈与として初年に全体へ課税されるおそれがあるため、毎年その都度、新しく契約して贈与します。
不動産の贈与は、登記と2つの税金が付いてきます
贈与者と受贈者が共同で法務局へ所有権移転登記を申請します。登録免許税は固定資産税評価額の2%(相続は0.4%)で、司法書士に依頼する場合は報酬5〜10万円程度が別途かかります。さらに贈与による取得には不動産取得税(土地・住宅は評価額×3%。宅地は評価額を1/2にする特例が2027年3月31日まで。相続なら非課税)がかかり、申告期限は都道府県により異なります(東京都は取得日から30日以内)。
配偶者への贈与は、おしどり贈与(配偶者控除)が使える場合があります
婚姻期間20年以上の夫婦間で、居住用不動産またはその取得資金を贈与した場合、基礎控除110万円のほかに最高2,000万円まで控除できます。同じ配偶者からの贈与では一生に一度しか使えず、税額が0円でも贈与の翌年2月1日〜3月15日の申告が必要です。控除相当額は相続時の持ち戻しの対象外です。
18歳未満の子・孫への贈与は、親権者が受諾し、相続時精算課税は選べません
受贈者が未成年の場合は、親権者が法定代理人として受諾するのが一般的な取扱いで、契約書には受贈者本人の欄とあわせて親権者の署名を入れる形が広く用いられています。相続時精算課税は「18歳以上の子・孫」が対象のため、18歳未満への贈与では選択できず暦年課税になります。
生前贈与の手続き一覧表(窓口・期限)
| 手続き名 | 届出先・窓口 | 時期・期限 |
|---|---|---|
| 財産の棚卸しと生前対策の方針整理 | 自宅で実施 | 贈与の約1か月前まで |
| 税理士への相談 | 税理士事務所 | 贈与の4週間前まで |
| 課税方式の検討(暦年課税か相続時精算課税か) | 自宅で検討 | 贈与の3週間前まで |
| 贈与契約書の作成 | 自宅で作成 | 贈与の1週間前まで |
| 確定日付の取得(公証役場・任意) | 公証役場 | 贈与の5日前まで |
| 贈与の実行(振込)と記録の保存 | 金融機関 | 贈与当日 |
| 結婚・子育て資金の一括贈与(専用口座の開設) | 信託銀行・銀行など取扱金融機関 | 2027年3月31日までに信託等をすること |
| 通帳・印鑑・カードの管理を受贈者へ | 自宅で実施 | 贈与から3日後をめど |
| 不動産の所有権移転登記 | 不動産所在地を管轄する法務局 | 贈与から1週間後をめど |
| 不動産取得税の申告・納付 | 不動産所在地の都道府県税事務所 | 申告期限は都道府県により異なる |
| 相続時精算課税選択届出書の提出 | 受贈者の住所地の所轄税務署 | 最初の贈与を受けた年の翌年2月1日〜3月15日 |
| 住宅取得等資金の非課税の申告 | 受贈者の住所地の所轄税務署 | 贈与の翌年2月1日〜3月15日 |
| 贈与税の配偶者控除(おしどり贈与)の申告 | 受贈者の住所地の所轄税務署 | 贈与の翌年2月1日〜3月15日 |
| 贈与税の申告・納付 | 受贈者の住所地の所轄税務署 | 贈与を受けた年の翌年2月1日〜3月15日 |
「時期・期限」の「◯◯前まで/後をめど」は法定期限ではなく、てつづきナビの推奨時期です。法定の期限はオレンジ色で示しています。
まとめ
生前贈与の手続きは、順番と期限を押さえれば一つずつ確実に進められます。とくに次の3点は外さないでください。
1. 贈与は「契約書・振込・受贈者本人の管理」の3点をそろえて成立させます。名義だけの口座は名義預金として相続財産に戻されます。
2. 相続時精算課税は撤回できず、特例(住宅資金・おしどり贈与・精算課税の控除)は税額ゼロでも期限内申告が条件です。申告は贈与の翌年2月1日〜3月15日。
3. 制度の期限に注意します。住宅取得等資金の非課税は2026年12月31日、結婚・子育て資金の一括贈与は2027年3月31日まで。教育資金の一括贈与は2026年3月31日で終了しました。
コメント